세율표 읽는 법
| 과세표준 | 세율 | 누진공제 |
|---|---|---|
| 1,400만원 이하 | 6% | - |
| 1,400만원 초과 ~ 5,000만원 | 15% | 126만원 |
| 5,000만원 초과 ~ 8,800만원 | 24% | 576만원 |
| 8,800만원 초과 ~ 1.5억원 | 35% | 1,544만원 |
| 1.5억원 초과 ~ 3억원 | 38% | 1,994만원 |
(3억원 초과는 40%·42%·45%. 앱에 들어 있는 2025년 귀속 세율표입니다.) 기준은 연봉이 아니라 과세표준, 즉 근로소득공제·인적공제·연금보험료·카드 공제 등을 뺀 금액입니다. 연봉 5,000만원이면 과세표준은 3,000만원대라 15% 구간입니다.
총급여별 결정세액
부양가족 없음, 카드·청약·의료비 없음으로 앱에 넣은 결과입니다 (지방소득세 제외).
| 총급여 | 과세표준 | 결정세액(소득세) |
|---|---|---|
| 4,000만원 | 약 2,545만원 | 약 174만원 |
| 5,000만원 | 3,400만원 | 305만원 |
| 6,000만원 | 약 4,305만원 | 약 441만원 |
| 7,000만원 | 5,210만원 | 약 595만원 |
| 8,000만원 | 약 6,142만원 | 약 835만원 |
5,000만원에서 6,000만원으로 1,000만원 오를 때 소득세는 약 136만원 늘어납니다. 인상분의 13~14% 정도입니다(지방소득세와 4대보험은 별도).
체감 세금이 크게 느는 구간
7,000만원에서 8,000만원 사이에서는 세금이 약 240만원 늘어 인상분 대비 비율이 커집니다. 과세표준이 24% 구간에 들어가는 데다, 근로소득세액공제 한도가 총급여 7,000만원 초과부터 빠르게 줄어 66만원에서 50만원까지 내려가기 때문입니다. 또 총급여 7,000만원을 넘으면 카드 공제 기본 한도가 300만원에서 250만원으로 줄고 주택청약 공제 대상에서 빠집니다. 그래도 인상분보다 세금이 더 늘지는 않습니다.
연중에 연봉이 오르면 1월~인상 전까지는 낮은 기준으로 뗐기 때문에 2월에 추징이 나올 수 있습니다. 이것은 손해가 아니라 덜 뗀 세금을 맞추는 과정입니다.
앱으로 인상 전후 비교
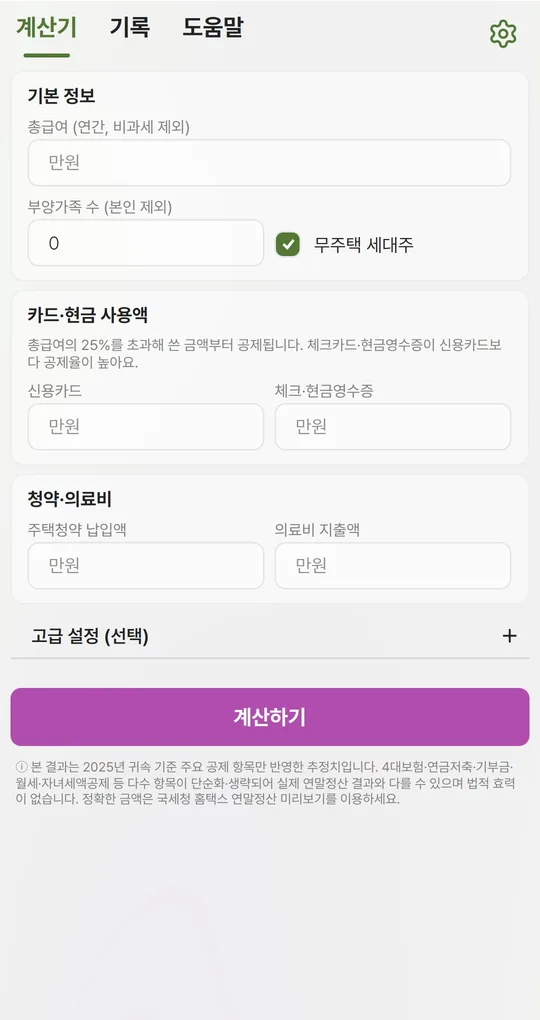
인상 전 총급여로 계산 후 저장
현재 총급여로 계산해 "인상 전"으로 저장합니다.
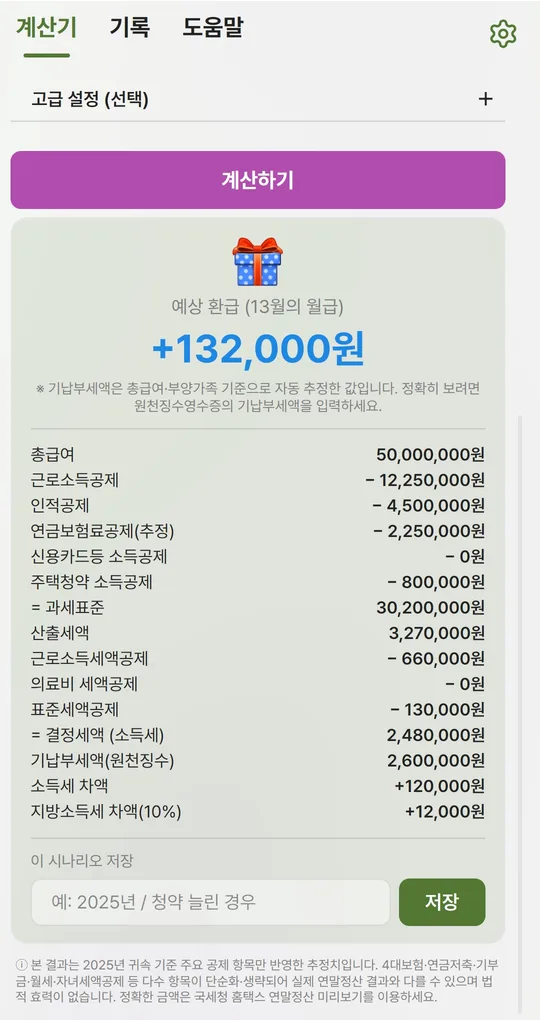
인상 후 총급여로 다시 계산
올해 실제 총급여(인상 전 개월 + 인상 후 개월 합)로 다시 계산해 결과 내역의 과세표준·산출세액·근로소득세액공제 줄을 비교합니다.
자주 묻는 질문
성과급을 덜 받는 게 나은 경우가 있나요?
세금만 보면 없습니다. 성과급에 붙는 세금은 성과급보다 적습니다. 다만 7,000만원 같은 기준선을 넘으면 청약 공제 등 일부 공제 자격이 사라지는 점은 알아 두세요.
실수령액 표와 숫자가 다른 이유는?
실수령액에는 4대보험료가 함께 빠지고, 매달 원천징수는 간이세액표 기준이라 연말정산 결정세액과 다릅니다.
참고: 국세청 홈택스
연말정산 계산기 - 환급 미리계산
회원가입 없이, 급여·지출 정보는 내 폰 안에만. 인터넷 없이도 계산되는 안드로이드 무료 앱입니다.