계산 규칙
- 의료비 중 총급여의 3%를 넘는 금액에 15%를 곱해 세금에서 직접 뺍니다.
- 일반 의료비는 한도 700만원이 있고, 본인·65세 이상·장애인·6세 이하 등을 위한 의료비는 한도가 없습니다.
- 실손보험금으로 돌려받은 금액은 빼야 합니다. 해외 병원 진료비, 미용 목적 시술은 대상이 아니고, 입사 전·퇴사 후 지출도 빠집니다.
- 시력교정용 안경·콘택트렌즈는 1인당 연 50만원까지 들어갑니다.
- 같은 지출에 카드 소득공제와 의료비 세액공제를 함께 받을 수 있습니다.
표준세액공제 13만원과의 비교
보험료·의료비·교육비·기부금 같은 특별세액공제를 신청하지 않은 근로자는 표준세액공제 13만원을 받습니다. 의료비 공제를 신청하면 이 13만원 대신 실제 공제액을 받는 구조라서, 의료비 공제가 13만원보다 작으면 손해입니다(다른 특별공제가 없을 때).
| 총급여 4,000만원 (문턱 120만원) | 의료비 세액공제 | 앱 예상 결과 |
|---|---|---|
| 의료비 100만원 | 0원 (문턱 미달) | 0원 (표준 13만원 유지) |
| 의료비 150만원 | 4.5만원 | 추징 약 9.4만원 |
| 의료비 300만원 | 27만원 | 환급 약 15.4만원 |
| 의료비 500만원 | 57만원 | 환급 약 48.4만원 |
150만원 줄은 앱이 의료비 세액공제가 생기면 표준세액공제를 빼고 계산하기 때문에 나오는 결과입니다. 실제 연말정산에서는 둘 중 유리한 쪽을 택하는 방식이니, 앱에서는 의료비를 넣은 경우와 0으로 둔 경우를 둘 다 계산해 큰 쪽을 보세요.
누구의 의료비를 넣을 수 있나
의료비 공제는 부양가족의 나이·소득 요건을 따지지 않는 것이 특징입니다. 그래서 다른 공제 대상이 아닌 부모님이나 소득이 있는 배우자를 위해 본인이 낸 의료비도 넣을 수 있는 경우가 있습니다. 맞벌이라면 문턱(총급여 3%)이 낮은 쪽, 즉 총급여가 적은 사람이 공제받는 편이 유리한 경우가 많습니다. 가족 의료비를 누가 낼지, 누가 공제받을지는 회사 담당자와 미리 확인하세요.
앱으로 문턱 넘는지 보기
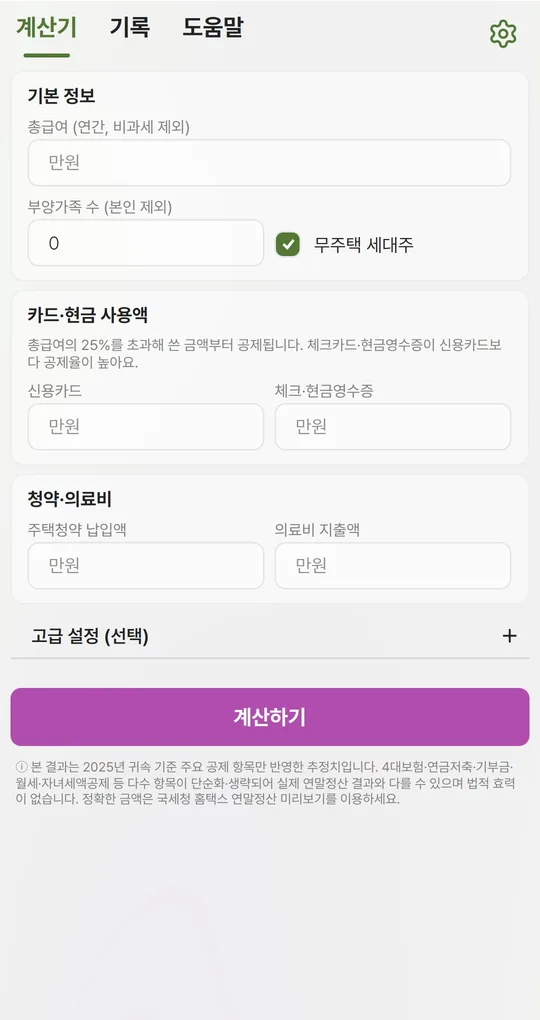
의료비 지출액 입력
"청약·의료비"의 "의료비 지출액"에 실손보험금을 뺀 금액을 만원 단위로 넣습니다. 앱은 모든 의료비를 일반 의료비(한도 700만원, 15%)로 계산합니다.
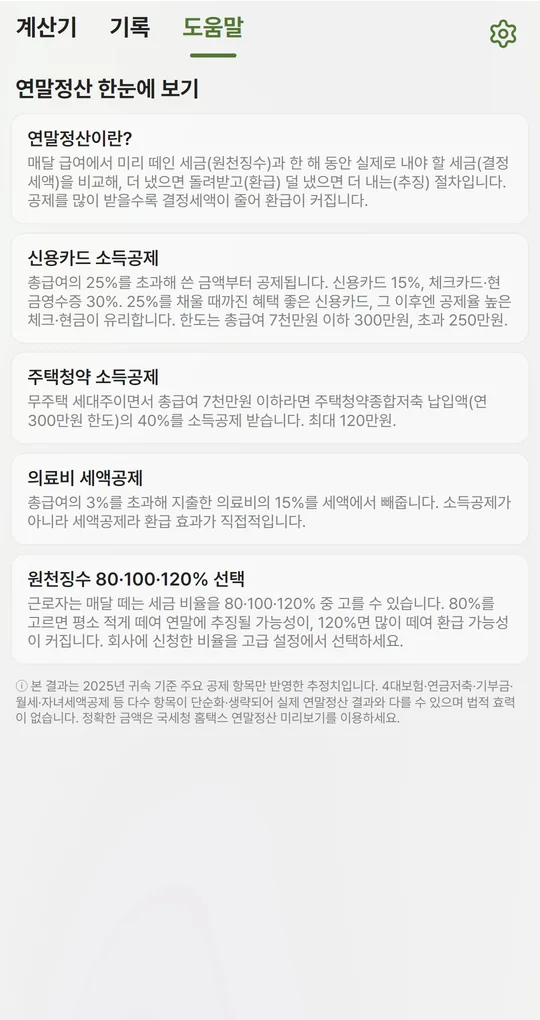
도움말 탭에서 규칙 다시 보기
도움말 탭 "의료비 세액공제"에 문턱과 공제율이 요약되어 있습니다. 결과 내역의 "의료비 세액공제"와 "표준세액공제" 두 줄을 함께 보세요.
자주 묻는 질문
간소화 자료에 안 잡힌 병원비는요?
국세청은 간소화 서비스 개통 직후 "조회되지 않는 의료비 신고센터"를 운영합니다(2026년 1월은 17일까지). 놓쳤다면 영수증을 회사에 직접 내면 됩니다.
난임 시술비도 15%인가요?
난임 시술비, 미숙아·선천성이상아 의료비는 공제율이 더 높습니다. 앱은 일반 15%로만 계산하므로 실제 환급은 더 클 수 있습니다.
참고: 택스워치, 의료비 세액공제의 모든 것 · 정책브리핑, 연말정산 간소화서비스 15일 개통
연말정산 계산기 - 환급 미리계산
회원가입 없이, 급여·지출 정보는 내 폰 안에만. 인터넷 없이도 계산되는 안드로이드 무료 앱입니다.