세전 기준과 세후 기준의 차이
대출 심사에 쓰이는 DSR(총부채원리금상환비율)은 세전 연소득 대비 한 해 원리금 상환액의 비율입니다. 하지만 실제 상환은 4대보험과 세금을 뗀 실수령에서 나갑니다. 실수령이 세전의 80% 안팎이라면 같은 상환액도 체감 부담은 그만큼 더 큽니다.
실수령 대비 이자 비율
앱 예시 화면의 값(연봉 5,000만원, 부양가족 2명, 식대 비과세 20만원, 월 대출 이자 30만원)으로 보면:
| 항목 | 금액 |
|---|---|
| 월 세전 | 4,166,667원 |
| 세후(대출 전) | 3,573,254원 |
| 월 대출 이자 | 300,000원 |
| 손에 남는 월 수령액 | 3,273,254원 |
| 실수령 대비 이자 비율 | 약 8.4% |
원금 상환은 갚을수록 부채가 줄어드니 이자와 성격이 다릅니다. 생활비 계산에는 원리금 전체를, "사라지는 돈"을 보려면 이자만 따로 넣어 두 번 계산해 두면 판단이 쉬워집니다.
금리가 오르면
변동금리 대출이라면 금리 1%포인트 상승 시 늘어나는 월 이자는 대략 대출 잔액 × 1% ÷ 12입니다. 잔액 2억원이면 월 약 16만 7천원입니다. 그 금액을 이자 칸에 더해 다시 계산하면 금리 변동 후 남는 돈을 미리 볼 수 있습니다.
앱에서 대출 이자 빼 보기
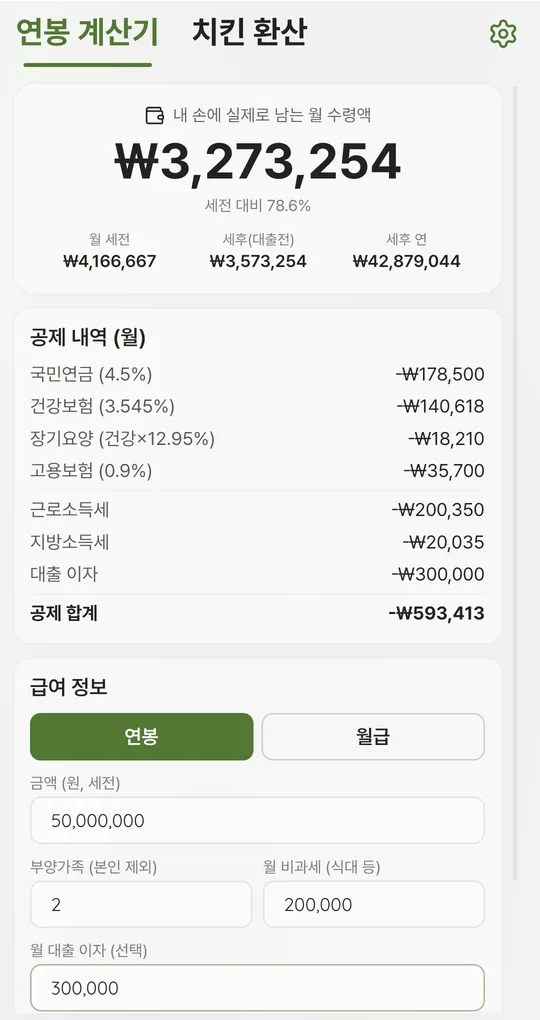
"월 대출 이자 (선택)" 입력
급여 정보 맨 아래 칸에 월 이자(또는 원리금)를 넣습니다. 결과 맨 위 큰 숫자가 이자를 뺀 "내 손에 실제로 남는 월 수령액"이고, 그 아래 "세후(대출전)"이 이자 빼기 전 금액입니다.
치킨 환산도 이자 뺀 금액 기준
치킨 환산 탭의 숫자는 모두 대출 이자까지 뺀 금액으로 계산됩니다. 이자를 0으로 바꿔 한 번 더 보면 이자가 한 달 치킨 몇 마리 몫인지 감이 옵니다.
자주 묻는 질문
대출 이자도 연말정산에서 공제되나요?
주택담보대출 이자 등 일부 대출은 요건을 갖추면 소득공제 대상입니다. 요건이 까다로우니 국세청 안내를 확인하세요. 앱은 이 공제를 반영하지 않습니다.
이자 비율은 몇 %가 적당한가요?
정답은 없습니다. 고정지출(월세·보험·통신)과 저축 목표를 함께 놓고 남는 금액이 생활에 충분한지로 판단하세요.
연봉 치킨 계산기 - 실수령액 환산
회원가입 없이, 급여 정보는 내 폰 안에만. 인터넷 없이도 계산되는 안드로이드 무료 앱입니다.